Prêt étudiant immobilier : le montage qui peut compromettre votre futur crédit
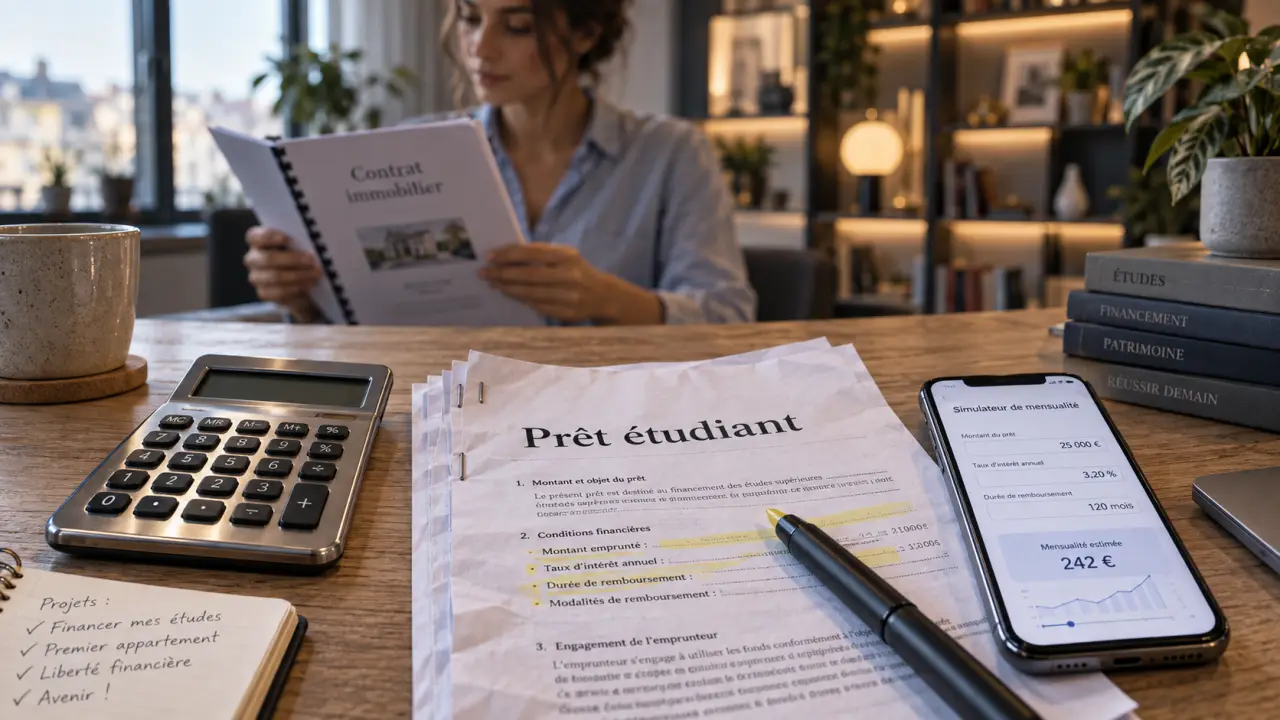
Un étudiant peut obtenir un crédit pour acheter un logement, mais l’absence de revenus fixes change profondément l’analyse de la banque. Elle ne finance pas seulement un bien : elle évalue votre capacité à payer chaque mensualité pendant de nombreuses années, y compris après la fin des études. Un projet reste envisageable avec une alternance, des revenus réguliers, un apport ou des garants solides, à condition de choisir le bon financement et de ne pas fragiliser votre avenir bancaire.
Le prêt immobilier est possible, mais la banque regarde votre trajectoire
Le statut d’étudiant n’interdit pas l’accès au crédit immobilier. En revanche, il rend le dossier plus exigeant. La banque cherche des éléments concrets de solvabilité à long terme : revenus déjà perçus, stabilité de l’activité, perspectives professionnelles crédibles, niveau d’apport et qualité des garanties proposées.
Simulateur de prêt immobilier
Différé Partiel
Mensualité amortissement : 0 €
Coût total : 0 €
Différé Total
Mensualité amortissement : 0 €
Coût total : 0 €
Avertissement : Ceci est une simulation mathématique et non une offre bancaire. La capacité d’emprunt réelle dépend des charges, revenus, garanties, assurance et critères spécifiques de l’établissement prêteur.
Les revenus réellement retenus dans le dossier
Une rémunération d’alternance, un emploi salarié régulier ou des revenus pérennes constituent des bases plus rassurantes qu’un job occasionnel. Les revenus futurs ne remplacent pas un salaire, même si une formation ouvrant sur un secteur porteur peut aider à expliquer votre projet. Présentez vos contrats, bulletins de salaire, avis d’imposition et relevés bancaires pour rendre votre situation lisible.
La gestion quotidienne compte aussi. Des découverts répétés, des paiements rejetés ou une épargne inexistante envoient un signal défavorable, même si le montant demandé paraît modeste. À l’inverse, un budget stable et une épargne régulière démontrent que vous savez absorber une charge mensuelle.
Apport et reste à vivre : deux repères décisifs
L’apport personnel réduit le capital à financer et peut couvrir une partie des frais d’acquisition, des frais de dossier ou de garantie. Il n’existe pas de montant universel, mais un apport issu d’une épargne identifiable rassure sur votre capacité à anticiper. La banque vérifie également le reste à vivre : après le crédit et les charges courantes, vous devez conserver un budget réaliste pour vous loger, vous nourrir, vous déplacer et étudier.
Le taux d’endettement de 35 % constitue le repère cité pour encadrer la mensualité. Il ne doit cependant pas masquer l’essentiel : un faible endettement sur le papier ne suffit pas si vos ressources sont instables ou si votre reste à vivre est trop serré.
Construire un dossier qui rassure sans surévaluer ses moyens
Un prêt immobilier étudiant se prépare avant le rendez-vous bancaire. L’objectif est de démontrer d’où viennent les fonds, qui supportera le remboursement et ce qui se passe si votre situation change après l’achat.
Les pièces à réunir avant une demande
- Pièce d’identité, justificatif de domicile et certificat de scolarité ;
- Contrat d’alternance ou de travail, bulletins de salaire et avis d’imposition ;
- Relevés de compte récents, justificatifs d’épargne et preuve de l’apport ;
- Compromis ou éléments précis sur le bien visé, budget travaux inclus si nécessaire ;
- Documents des cautions ou coemprunteurs : revenus, charges, patrimoine et identité.
Préparez aussi un budget global. Le prix affiché du logement n’est pas le seul montant à financer : frais de notaire, assurance emprunteur, garantie, frais bancaires, charges de copropriété et travaux éventuels modifient l’équilibre du projet.
Ce budget doit intégrer une marge de sécurité, pas seulement le prix d’achat et une mensualité théorique. En prévoyant dès le départ une réserve pour les réparations, l’ameublement, les périodes sans locataire ou un changement de ville, vous testez la vraie solidité financière du projet. Cette marge est souvent plus utile qu’un montage optimisé au centime près.
Simuler la mensualité avant de choisir la durée
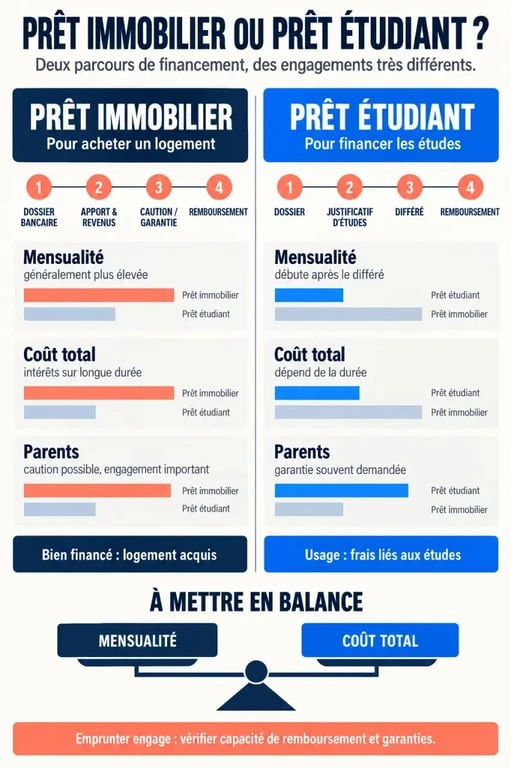
La capacité d’emprunt dépend de la mensualité acceptable, puis du taux, de la durée, de l’assurance et des autres crédits en cours. Allonger la durée peut réduire la mensualité, mais augmente généralement le coût total en intérêts. Il faut donc comparer plusieurs scénarios et ne pas retenir uniquement celui qui permet d’emprunter le plus.
Un courtier peut aider à présenter le dossier aux établissements adaptés, notamment lorsque la situation familiale, l’alternance ou le projet immobilier nécessitent des explications. Son intervention ne dispense pas d’une simulation personnelle : vous devez comprendre la mensualité future et le coût total inscrit dans l’offre de prêt.
Garanties et achat à plusieurs : qui porte le risque ?
Sans revenus suffisants, la question centrale devient celle de la garantie. La banque veut savoir qui remboursera si vous ne pouvez plus honorer les échéances. Chaque solution engage des personnes et produit des conséquences juridiques différentes.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Caution parentale | Renforce fortement le dossier | Les parents peuvent devoir payer en cas de défaillance |
| Coemprunt avec les parents | Ajoute leurs revenus au dossier | Leur propre capacité d’emprunt est affectée |
| Indivision | Permet d’acheter à plusieurs simplement | Les décisions et la sortie du projet doivent être organisées |
| SCI | Cadre la détention à plusieurs par des statuts | Gestion plus formelle, coûts et règles à anticiper |
| Garantie hypothécaire | Peut compléter certaines garanties personnelles | Le bien constitue une sûreté en cas d’impayé |
Caution, hypothèque et assurance emprunteur
Une caution parentale n’est pas automatique, mais elle est fréquente lorsque l’étudiant ne dispose pas de revenus fixes. Le garant doit mesurer la portée de son engagement : en cas d’impayé, la banque peut se retourner contre lui selon les termes de la caution. Une garantie hypothécaire ou une hypothèque légale spéciale du prêteur de deniers peut également être envisagée selon le montage et le bien.
L’assurance emprunteur protège le remboursement face à certains événements couverts par le contrat. Elle représente un coût à inclure dans la mensualité globale ; elle ne remplace ni une capacité de remboursement suffisante ni une garantie solide.
Prêt étudiant et achat immobilier : ne pas confondre les deux contrats
Le prêt étudiant finance normalement les dépenses liées aux études et à la vie étudiante. Son éventuel différé de remboursement peut sembler attractif pour investir, mais il ne le transforme pas en prêt immobilier. La finalité des fonds, les modalités de déblocage et les justificatifs demandés figurent dans le contrat : ce sont eux qui déterminent ce qui est autorisé.
Le différé peut reporter la charge, pas l’effacer
Avec un différé partiel, l’emprunteur paie généralement les intérêts et l’assurance pendant ses études. Avec un différé total, le remboursement du capital est reporté ; les intérêts peuvent alors s’ajouter à la dette selon les conditions prévues. Un différé total de 12 à 60 mois est annoncé par BNP Paribas pour son offre concernée. Cette souplesse améliore la trésorerie immédiate, mais peut alourdir le montant à rembourser ensuite.
Pourquoi l’usage immobilier peut devenir risqué
Utiliser un prêt étudiant pour acheter un parking, un garage, des SCPI, un studio ou participer à du crowdfunding immobilier n’est pas une décision à prendre sur la seule idée d’un rendement. Si l’usage contredit l’objet contractuel du crédit, vous vous exposez à une requalification tarifaire ou à une exigibilité immédiate du capital. La traçabilité des fonds lors de l’achat chez le notaire rend les montages opaques particulièrement risqués.
Un prêt étudiant, même garanti par l’État dans certaines situations, reste une dette. Le dispositif cité prévoit une garantie de 70 % du capital par l’État, les 30 % restants étant assurés par la banque ; il ne constitue pas une autorisation générale d’investir dans l’immobilier. Relisez l’offre et demandez une confirmation écrite à l’établissement avant tout usage inhabituel.
Choisir un projet compatible avec votre entrée dans la vie active
Acheter sa résidence principale peut éviter un loyer dans une ville où vous prévoyez de rester longtemps. Un investissement locatif peut procurer des loyers, mais implique aussi une vacance locative, des impayés, des travaux, des charges et une gestion à distance. Le loyer attendu ne doit jamais être traité comme un revenu garanti.
Avant de déposer un dossier, posez-vous trois questions : pourrez-vous assumer le crédit si votre alternance s’arrête ? Le bien reste-t-il pertinent si vous devez déménager après votre diplôme ? Et vos parents ou associés comprennent-ils précisément leur engagement ? Si une réponse reste floue, réduisez le budget, augmentez l’apport ou reportez l’achat.
La bonne stratégie n’est pas de maximiser le capital emprunté, mais de conserver une capacité d’emprunt pour les étapes importantes à venir. Une étude de dossier auprès d’une banque ou d’un courtier, fondée sur vos revenus, vos charges et votre projet réel, permet de décider avec davantage de sécurité.
- Prêt étudiant immobilier : le montage qui peut compromettre votre futur crédit - 14 septembre 2026
- Badminton à Toulouse : club à l’année ou terrain à 14 € pour jouer quand vous voulez ? - 12 septembre 2026
- Montaudran-Lespinet à Toulouse : vivre entre la Piste des Géants et des résidences neuves - 11 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Amphi Molliard à Toulouse : localisation précise et repères sur le campus de Rangueil
 Portail SYNERGIES UT3 : accès, services et gestion de votre compte numérique
 Pluie, budget serré ou grande balade : que faire à Toulouse le dimanche selon l’envie du moment
 Location de particulier à Toulouse : loyers, quartiers et réflexes pour louer sans agence